Weksel in blanco: Od obaw do skutecznego zabezpieczenia
Praktyczne spojrzenie
W mojej codziennej pracy stykam się z różnymi formami zabezpieczeń, a weksel in blanco to narzędzie, które choć niezwykle skuteczne, często budzi najwięcej pytań i wątpliwości. Rozumiem to doskonale. Podpisanie „pustego” dokumentu, który może stać się podstawą dużego zobowiązania, naturalnie rodzi obawy. W mojej codziennej pracy stykam się z różnymi formami zabezpieczeń, a weksel in blanco to narzędzie, które choć niezwykle skuteczne, często budzi najwięcej pytań i wątpliwości. Rozumiem to doskonale. Podpisanie „pustego” dokumentu, który może stać się podstawą dużego zobowiązania, naturalnie rodzi obawy.
Moje doświadczenie nauczyło mnie jednego: w biznesie, zwłaszcza w relacjach B2B, transparentność jest kluczowa. Traktujemy przedsiębiorców, którzy stają przed perspektywą podpisania weksla, z najwyższą dbałością o informację. Chcemy, aby mieli pełną wiedzę o swoich prawach i o tym, jak wierzyciel działa, dążąc do znalezienia wspólnego, bezpiecznego dla obu stron rozwiązania.
Przyjrzyjmy się najczęstszym obawom, które słyszę od przedsiębiorców i zobaczmy, jak można je skutecznie rozwiać, budując solidne podstawy wzajemnego zaufania.
Twoje obawy, nasze rozwiązania: Jak budujemy bezpieczeństwo wystawcy weksla
Rozumiem, że perspektywa podpisania weksla in blanco może być stresująca. Pozwól, że odpowiem na najczęściej zadawane pytania i rozjaśnię wszelkie wątpliwości, pokazując, na jakie bezpieczne ustępstwa może pójść wierzyciel, aby zapewnić Ci spokój.
1. „Ktoś wpisze kwotę z kosmosu! Boję się, że wierzyciel uzupełni weksel niezgodnie z ustaleniami.”
- Moje doświadczenie i rozwiązanie: To zdecydowanie najczęstsza obawa i jest ona całkowicie uzasadniona, jeśli weksel jest podpisywany bez dodatkowych dokumentów. Właśnie dlatego tak kluczowa jest deklaracja wekslowa. To nie jest tylko formalność; to Twój akt bezpieczeństwa. Deklaracja jasno i precyzyjnie określa warunki, na jakich wierzyciel może wypełnić weksel – jaką kwotę, w jakich okolicznościach i do jakiego terminu.
- Praktyka: Zawsze, bez wyjątku, szczegółowo omawia z klientem i dostarcza się deklarację wekslową. Ważne jest, aby klient rozumiał każdy jej zapis. Dla pełnego bezpieczeństwa, klient otrzymuje również kopię podpisanego weksla in blanco oraz kopię deklaracji wekslowej do swojej archiwizacji. W praktyce, bez takiej deklaracji, dłużnikowi jest niezwykle trudno skutecznie kwestionować treść weksla w sądzie. To wspólny dokument, który chroni obie strony i jest wyrazem transparentności.
2. „Weksel może trafić w niepowołane ręce! Co, jeśli wierzyciel przekaże go dalej, a ja stracę kontrolę?”
- Moje rozwiązanie: Zbywalność weksla, czyli możliwość jego przekazania (indosowania) osobie trzeciej, to jedna z jego cech, która faktycznie może budzić niepokój. Twoja deklaracja wekslowa dotyczyłaby pierwotnego wierzyciela, a nowy nabywca mógłby nie być nią związany. Moje doświadczenie potwierdza, że to potrafi skomplikować sytuację.
- Praktyka: W trosce o całkowity spokój jako wierzyciel, można zgodzić się na umieszczenie na wekslu klauzuli „nie na zlecenie”. To proste dopisanie, które ma ogromną moc prawną – całkowicie blokuje możliwość puszczenia weksla w obieg. Weksel staje się wówczas dokumentem imiennym i pozostaje wyłącznie w rękach pierwotnego wierzyciela. To ustępstwo, które daje 100% pewności, że masz do czynienia tylko z firmą, z którą pierwotnie zawarłeś umowę.
3. „Spłacę dług, a weksel wciąż będzie krążył i ktoś będzie próbował go wykorzystać!”
- Mój komentarz: To naturalna obawa. Weksel, jako papier wartościowy, „nie traci ważności” sam z siebie. Najskuteczniejszym zabezpieczeniem po uregulowaniu długu jest fizyczne odzyskanie oryginału dokumentu.
- Praktyka: W wielu firmach windykacyjnych i finansowych panuje żelazna zasada: po uregulowaniu zobowiązania, natychmiast zwraca się oryginał weksla wystawcy. Nie uznaje się półśrodków typu „protokół zniszczenia mailem”. Zawsze rekomenduje się osobisty odbiór i zniszczenie weksla, najlepiej w obecności wystawcy, w niszczarce. To odpowiedzialność wierzyciela, aby proces ten przebiegł sprawnie i bez pozostawiania Cię z jakimikolwiek wątpliwościami.
4. „Czy weksel jest ważny, jeśli nie podpisze go mój współmałżonek? Czy to wpłynie na moją odpowiedzialność?”
- Moje wyjaśnienie: Tak, weksel jest ważny nawet bez podpisu współmałżonka. Jednak zawsze powinniśmy dążyć do pełnej przejrzystości, abyś mógł podjąć świadomą decyzję.
- Komentarz praktyka: Musisz wiedzieć, że w takiej sytuacji, jeśli wierzyciel musiałby egzekwować dług, będzie mógł to robić tylko z Twojego majątku osobistego i Twojego wynagrodzenia za pracę. Nie będzie miał prawa sięgnąć po majątek wspólny małżonków (np. wspólne mieszkanie). Z perspektywy wierzyciela, podpis obojga małżonków poszerza zabezpieczenie. Jednakże, to Twoja decyzja i pełna informacja o konsekwencjach każdego wyboru jest tu kluczowa. Zawsze o tym rozmawiamy.
5. „Weksel to nie „tylko świstek papieru”, podpis nic nie kosztuje!
- Mój komentarz: Nierzadko spotykam się z poglądem, że weksel to „tylko kawałek papieru”, który nie ma realnej wartości. Nic bardziej mylnego! Z mojej perspektywy, po latach spędzonych na salach sądowych i w biurze windykacyjnym, mogę z całą pewnością stwierdzić: weksel to jeden z najpotężniejszych instrumentów prawnych, jakie masz w swoim arsenale, jeśli wiesz, jak go używać i rozumiesz jego moc!
- Praktyka – magia podpisu: od dokumentu do narzędzia prawnego. Chociaż w momencie podpisu weksel in blanco jest „niezupełny” (bez wpisanej kwoty), sam fakt złożenia na nim podpisu przekształca go w prawnie wiążący papier wartościowy. Nie jest to zwykła umowa – podlega on rygorystycznym przepisom prawa wekslowego, które nadają mu specjalne przywileje. To właśnie te przepisy czynią go tak wyjątkowym.
6. Szybkość i efektywność postępowania sądowego – autostrada do egzekucji: To jest to, co odróżnia weksel od innych zabezpieczeń. W przypadku wypełnionego weksla nie składa się zwykłego pozwu. Składa się pozew w postępowaniu nakazowym. Co to oznacza w praktyce?
- Sąd wydaje nakaz zapłaty na posiedzeniu niejawnym, co często oznacza brak konieczności stawiania się na rozprawie i znacznie krótszy czas oczekiwania na decyzję.
- Dodatkowo, opłata sądowa od takiego pozwu jest aż czterokrotnie niższa niż w przypadku zwykłego procesu! Dla wierzyciela to ogromna oszczędność czasu i pieniędzy.
7. Natychmiastowa wykonalność – prawdziwa siła weksla
To jest koronna zaleta weksla. Nakaz zapłaty wydany na podstawie weksla staje się natychmiast wykonalny w momencie jego wydania. Oznacza to, że wierzyciel może od razu, bez czekania na uprawomocnienie, wszcząć postępowanie egzekucyjne u komornika. Zająć konta bankowe, ruchomości, nieruchomości. Wiele razy byłem świadkiem, jak dłużnik dowiadywał się o procesie dopiero wtedy, gdy komornik blokował mu rachunek! To niezastąpione narzędzie do błyskawicznego zabezpieczenia należności.
8. Zabezpieczenie na „nieznane jutro”
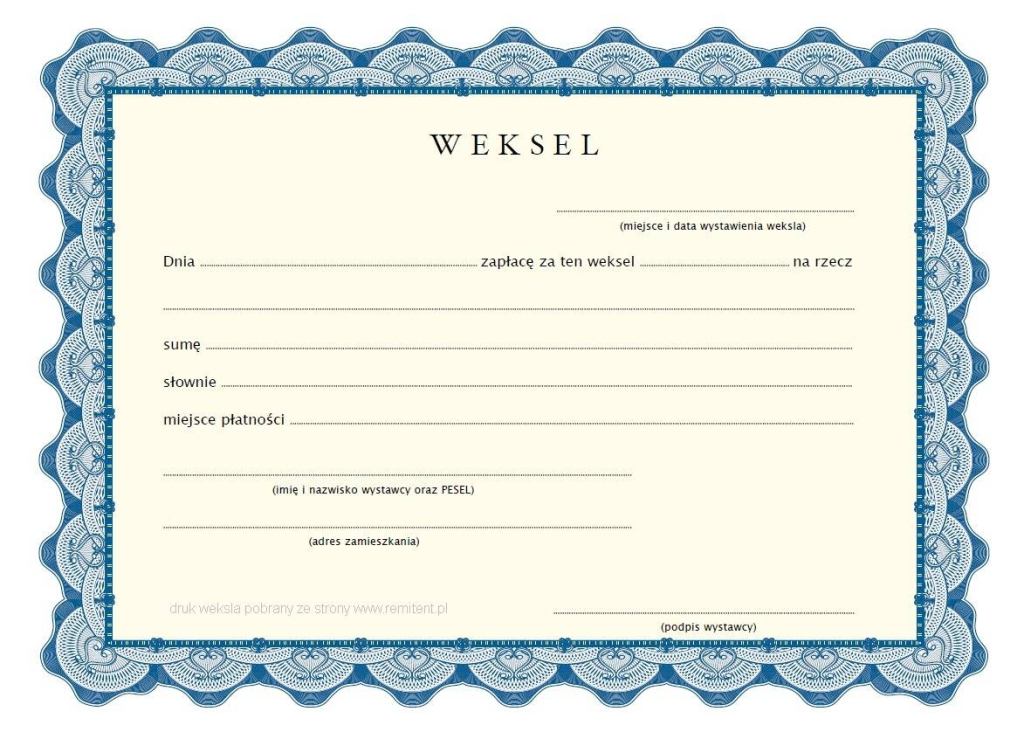
Weksel in blanco jest idealnym rozwiązaniem, gdy w momencie zawierania umowy nie jesteśmy w stanie precyzyjnie określić przyszłej kwoty zadłużenia. „Czeka” on w sejfie na moment, gdy zajdzie potrzeba jego użycia. Dopiero gdy dłużnik przestaje wywiązywać się ze zobowiązań, wierzyciel uzupełnia weksel zgodnie z deklaracją wekslową i wkracza na drogę sądową. Jest to elastyczne zabezpieczenie, które adaptuje się do zmieniającej się sytuacji.
9. Weryfikacja i monitorowanie majątku – klucz do faktycznej skuteczności Nawet najlepiej prawnie zabezpieczony weksel będzie „tylko świstkiem”, jeśli dłużnik nie posiada majątku, z którego można byłoby prowadzić egzekucję. Dlatego tu pełna zgoda: wartość weksla jest ściśle związana z majątkiem wystawcy.
- Przed przyjęciem weksla – weryfikacja: Zawsze dokładnie sprawdza się kontrahenta. Korzysta się z publicznych rejestrów (KRS, CEIDG), ogólnodostępnych baz danych, analizuje sprawozdania finansowe (jeśli dostępne), a także szuka informacji o właścicielach i zarządzie firmy. Czasami proste zapytanie do Biura Informacji Gospodarczej (BIG) może dać obraz sytuacji. To pierwszy krok, aby weksel od początku miał realne pokrycie.
- Po przyjęciu weksla – bieżące monitorowanie: Proces się nie kończy na podpisaniu dokumentu i sprawdzeniu majątku. Dobre praktyki windykacyjne obejmują bieżące monitorowanie sytuacji finansowej i majątkowej dłużnika. Obejmuje to regularne sprawdzanie rejestrów (np. czy nie wszczęto postępowania upadłościowego lub restrukturyzacyjnego), śledzenie informacji branżowych i gospodarczych, a w przypadku większych kwot – nawet okresowe raporty wywiadowni gospodarczych. Taki monitoring pozwala na szybką reakcję w przypadku pogorszenia się sytuacji majątkowej kontrahenta i pozwala na podjęcie działań zanim jego majątek całkowicie się wyczerpie.
- Jeżeli nie masz wiedzy albo brakuje ci zasobów – warto skorzystać z usług profesjonalistów którzy zweryfikują majątek wystawcy i zadbają o monitorowanie jego stanu przyszłości.
10. Rola poręczyciela wekslowego – dodatkowy impuls do spłaty: W wielu przypadkach zabezpieczeniem wekslowym jest również poręczenie wekslowe (aval). Poręczyciel odpowiada za zapłatę weksla tak samo jak wystawca, czyli dłużnik główny, solidarnie z nim. Oznacza to, że wierzyciel może żądać zapłaty zarówno od wystawcy, jak i od poręczyciela, równocześnie.
- W praktyce: często zdarza się, że wezwany do zapłaty poręczyciel, nie będąc bezpośrednim beneficjentem współpracy z wierzycielem, wywiera znacznie silniejszą i skuteczniejszą presję na wystawcę weksla (dłużnika głównego), aby ten jak najszybciej uregulował swoje zobowiązanie. Poręczyciel, broniąc własnego majątku i reputacji, staje się dodatkowym, bardzo zmotywowanym „motorem” do spłaty, często skuteczniejszym niż sam wierzyciel. Jest to element, który realnie zwiększa prawdopodobieństwo odzyskania należności.
- Czy w takim razie weksle są skutecznym środkiem zabezpieczenia?: Prawda leży pośrodku. Weksel in blanco nie jest magicznym lekiem na wszystkich nierzetelnych kontrahentów, a jego skuteczność zależy od wielu czynników. Ważne jest szybkie działanie wierzyciela – i w tym weksel faktycznie pomaga – odpowiednie przygotowanie dokumentacji, a przede wszystkim – świadoma ocena i bieżące monitorowanie sytuacji majątkowej wystawcy. Prawdą jest, że czas gra na niekorzyść i może się zdarzyć, że kontrahent zbankrutuje. Niemniej jednak, w odpowiednio przygotowanych warunkach weksel in blanco, daleki od bycia „zwykłym świstkiem papieru”, stanowi potężny i szybki instrument zabezpieczenia wierzytelności. Pozwala wierzycielowi w dużej mierze odzyskać należności od nierzetelnego kontrahenta.
Stawiajmy na świadome i zgodne z prawem wykorzystanie weksla, z pełnym poszanowaniem praw wystawcy i rozwianiem wszelkich obaw. Wierzymy, że to narzędzie, używane z rozwagą i transparentnością, może budować zaufanie i stabilizować relacje biznesowe.
Powiązane artykuły